不是所有种类的农产品都能够实现全程免除税务负担的状况, 唯有这两类特定的农产品才是这样的情况, 在它们自己生产的这一环节当中是可以享受免税政策的, 同时在进入批发以及零售这两个环节的流转过程当中依然是可以免缴税务的, 从起始到终结整个过程都能够开具出被标注为免税状态的发票文件。
一、蔬菜(全环节免税)
在自产这个环节里面, 农户或者合作社进行种植活动, 这种情况下可以不用缴纳增值税和所得税, 然后去开具一种叫做自产免税的普通发票。
对于下游方来说, 他们可以依据票面上的金额来进行抵扣操作, 具体的抵扣比例是9%。
在销售的环节里, 东西是经由超市场或者菜市场的批发与零售渠道卖出去的, 这种情况下是要免除增值税的, 并且只能开具那种没有税额的普通发票。
这里有一个重点需要特别提醒大家注意, 因为如果超市或者是批发商给开出来的蔬菜发票属于免税的普通发票类型的话, 那么下游企业就没办法去进行进项税额抵扣操作了。
这其中包括了各种各样的新鲜蔬菜, 还有菌类。这些蔬菜经过了清洗这个步骤, 接着进行了切分。后来进行了晾晒。然后进入了冷藏的状态。最后还可能有冷冻的过程, 以及对蔬菜进行的包装操作。
不包含经深度加工所制作而成的, 诸如蔬菜罐头在内的相关制品。
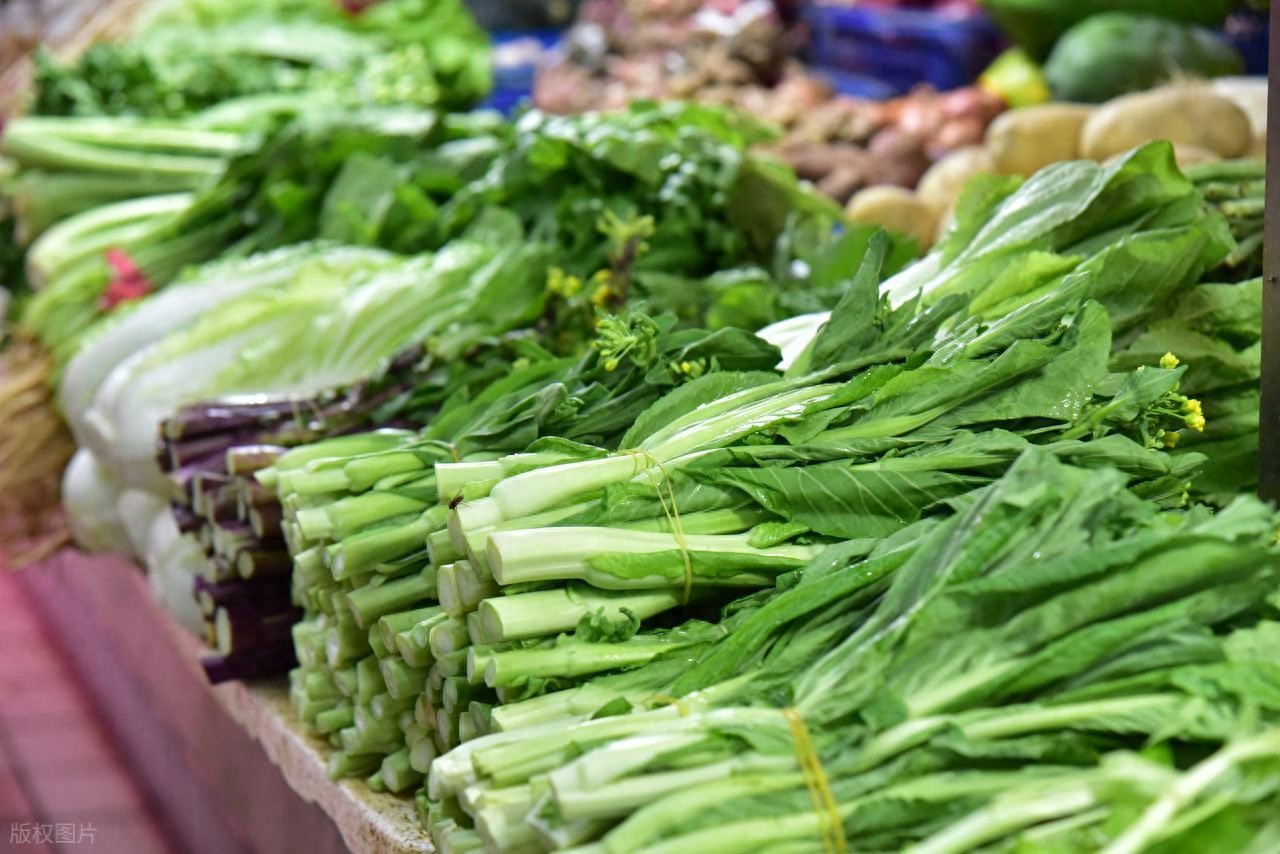
免税农产品蔬菜
二、部分鲜活肉蛋(全环节免税)
在自产这个环节, 农户或者养殖企业进行养殖活动。这些活动可以享受免征增值税以及企业所得税的优惠政策。开票的时候, 开具的是自产免税的普通发票。下游的企业可以按照这张发票上显示的面值的百分之九来进行抵扣。
在这个销售环节当中, 你如果去做批发零售鲜肉、内脏、鲜蛋这个事情, 按照相关规定是可以免收增值税的。不过在这种情况之下, 你只能开具那种免税的普通发票。
有个情况需要大家特别注意一下, 那就是批发商开出来的那些肉类的免税普通发票, 下游的企业是不能拿去抵扣进项税额的。
这中间包含了猪、牛、羊、鸡、鸭、鹅的鲜肉, 还有冷藏肉, 以及这些动物的内脏, 同时,也包括鸡蛋、鸭蛋以及鹅蛋, 具体来说, 就是那种新鲜的蛋品, 还有一种经过冷藏处理的蛋品。
这个内容不包含肉类罐头, 也不包含蛋类罐头。它还不包括腊肉, 以及像腊蛋这一类的深加工产品。
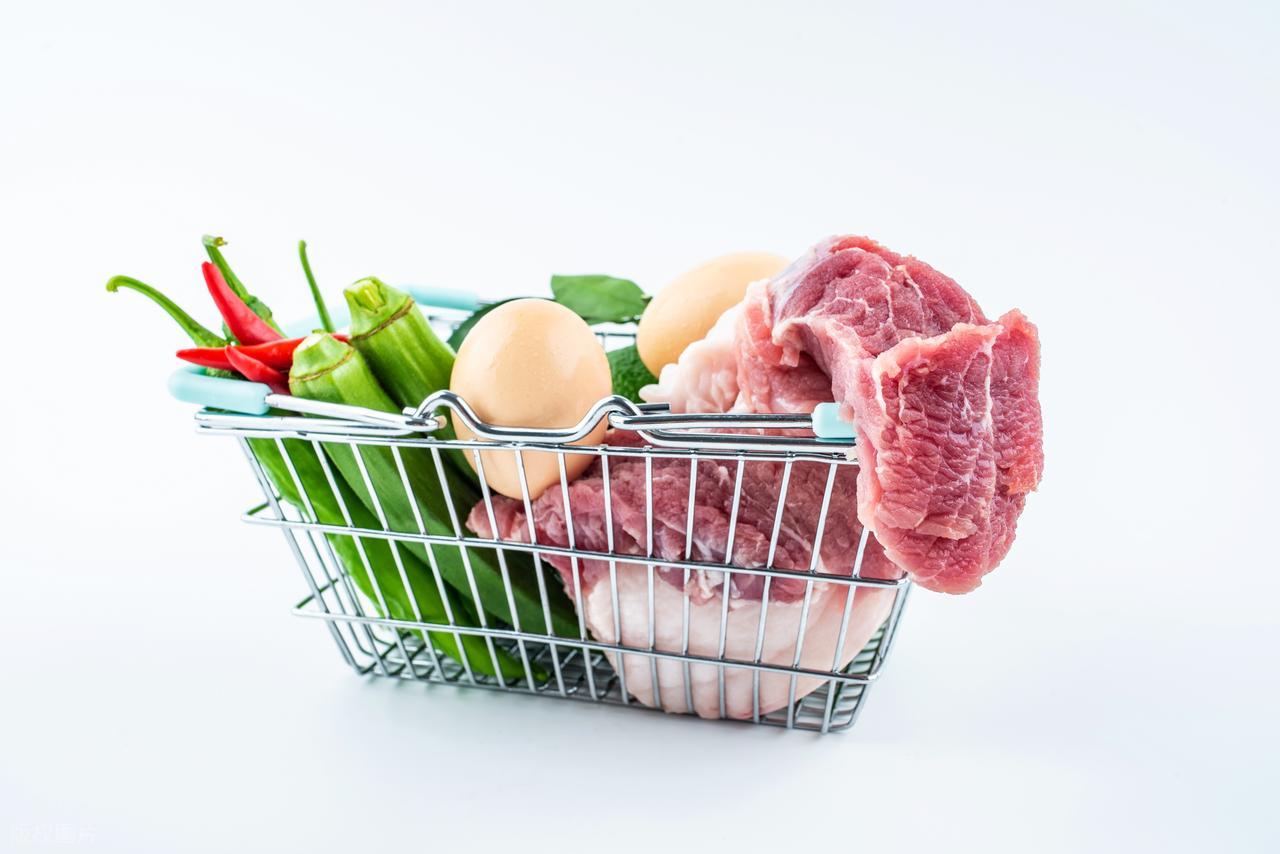
对于免税的农产品, 这些产品是指新鲜的肉类以及蛋类。
三、其他农产品这里的情况是, 如果你是自己产的, 那么就享受免税的政策, 可是到了批发的这一环节, 就要开始征税了。
在自产这一环节里面, 农户或者是合作社会把产品给销售部。然后呢, 这种情况是享受免税的优惠政策的。具体开那种自产免税的普通发票的话, 下游的企业是可以拿这个来进行抵扣处理的。
在批发环节与零售环节这一范畴里面, 不能够去享受那种流通方面的免税政策, 对于处于一般纳税人身份的主体而言, 需要来适用百分之九的增值税税率这样一件事儿, 并且能够开具出税率为百分之九的增值税专用发票交付给下游的客户用以抵扣之目的。
包含:水果、粮食、茶叶、中药材、牛奶、水产品、草坪、苗木、花卉等:
关于会计方面有一个需要大家重视的重要提醒。
1、在享受免税政策的时候, 大家都必须得去开具那种免税的普通发票;如果大家是特别想要拿到专票的话, 那就只有一条路可走了, 就是主动放弃这个免税的资格, 不过要注意啊, 一旦放弃了之后, 作为一般纳税人的纳税人身份, 在接下来长达三十六个月的时间里是不允许恢复原来这个免税状态的。
2、必须满足这一前提条件, 即由农业生产者开出的自产免税普通发票, 才允许下游企业进行抵扣操作。而如果该免税普通发票出自批发和零售等流通环节, 那么下游企业便不能将其用于进项抵扣。
3、自产免税普票的抵扣基数就是发票票面上的那个金额。这个金额可以直接乘以百分之九。这里完全不需要进行价税分离的那个步骤。
️ 总结
1、关于蔬菜以及鲜活的肉类和蛋类这些货物, 它们是既属于自产环节又涉及销售环节的, 在这种情况之下是可以获得免征增值税的政策待遇的, 并且在全程都是可以开具免税发票的。
2、关于其他农产品, 只有在自产自销的情况下才可以免征增值税。如果是进入批发环节, 对于一般纳税人来说税率为百分之九, 而对于小规模纳税人而言法定的征收率是百分之三。不过目前执行的是一段时期的优惠政策, 也就是按照百分之一的税率来执行, 这个优惠政策会一直持续到二零二七年十二月三十一日这一天为止。
3、外购农产品的情况直接进行批发和零售所能够获得的贸易所得, 是不存在企业所得税涉农减免优惠的。
提到农产品免税的情况, 也涉及到自产农产品在增值税方面的处理, 这些都是财税会计人员在实操工作中需要关注的重点内容。