关于农产品的增值税进项抵扣业务而言, 其具体的操作方式被分为凭票进行直接抵扣以及通过计算来进行抵扣这两大类内容。当我们从小规模纳税人那里拿到了税率为百分之三的专用发票时, 可以按照百分之九的税率来计算并实现抵扣。
在实际操作中, 必须确保纳税人的身份是合法的、所涉及的农产品类别是正确的、以及持有的票据全部符合规定的条件, 同时需要指出的是, 不同类型的票据各自对应着不同的进项税额计算规则。
从事农业相关行业会计核算的工作人员请注意这一点, 对于农产品在进项税额方面的抵扣事项是特别容易发生错误的地方, 以下所提及的这两种不同的抵扣计算方法之间是绝对不能相互混淆的, 只有真正地把相关的法规理解清楚了, 才能够有效地避免在实际操作中多缴纳税款或者是出现申报过程中的各种陷阱问题。
有一种情况是这样的, 那就是凭票直接进行抵扣。
我们作为食品厂, 从一家属于一般纳税人范畴的某大型农业公司那里购买小麦商品, 并且取得了一张增值税专用发票, 这张发票上的价税合计金额是10.9万元, 在这其中税务税额部分的金额为0.9万元, 那么问题就是询问这种情况下可以抵扣的进项税额具体数额应该是多少。
企业取得了由具备一般纳税人资格的单位所开具的专门发票或者海关缴款书, 这些票据上所注明的增值税额是可以用来抵扣进项税款的数额。在小麦这一特定采购业务中, 其计算出来的可被抵扣的进项税额为0.9万元。
在第二种状况之下, 关于计算抵扣这种情形。
咱们这面粉厂在生产税率百分之九的面粉, 然后从小规模纳税人那边购进小麦, 拿到了百分之三的专用发票, 上面写着的金额是十万元, 税额是零点三万元, 那么能够抵扣的进项税到底是多少呢。
如果从按照3%征收率来计算和缴纳小规模纳税人那里拿到了增值税专用发票, 那么能用来抵扣的进项税额等于专用发票上所写的金额乘以规定的扣除率。举个例子来说, 如果购进了小麦, 可以抵扣的进项税额就是10万元乘以9%, 结果算是0.9万元。这里需要注意区分, 不要弄错成发票上面显示的那些数字。
需要搞清楚一个合规方面的要点, 也就是关于农产品增值税进项税额的抵扣问题, 到底需要达到什么样的具体条件, 才能够进行正常的抵扣操作。
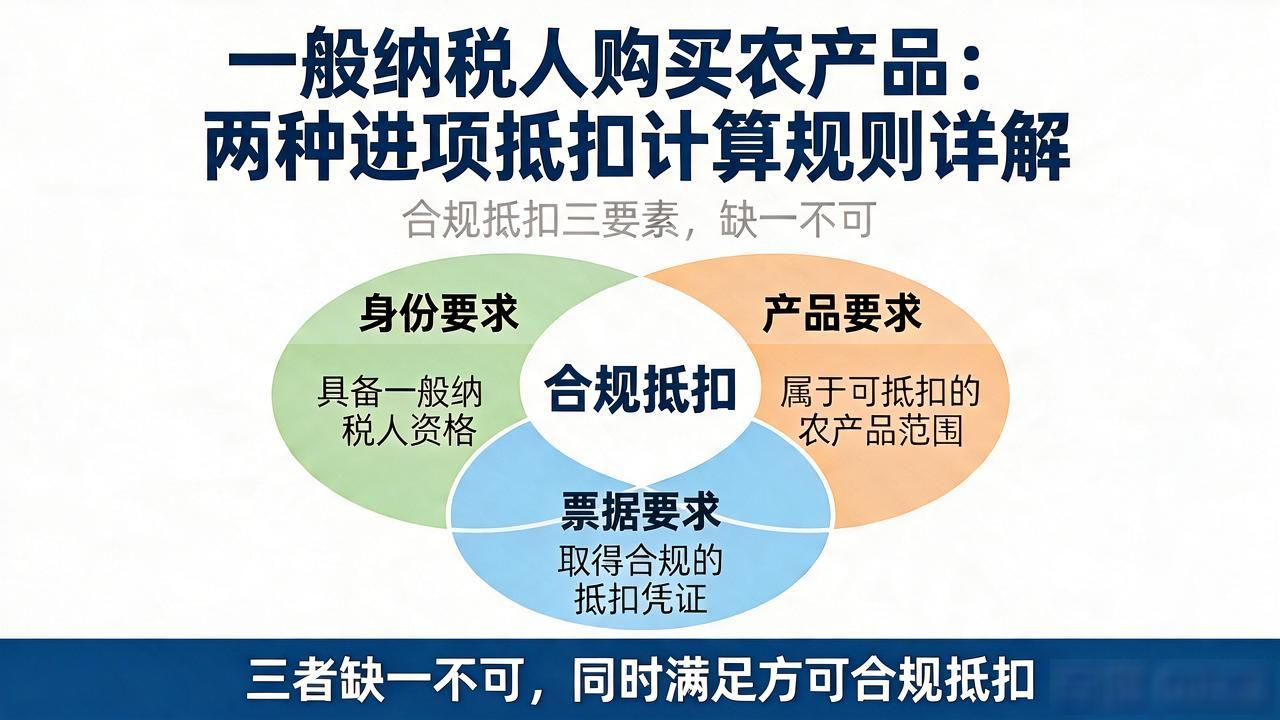
要想实现合规抵扣, 是需要同时满足身份方面的要求、产品方面的要求以及票据方面的要求的, 也就是说这三者都是不可或缺的。
纳税人必须是按照规定使用票据来进行扣除或者计算扣除的纳税人, 同时也包括那些采用核定扣除的方式来处理农产品增值税进项税额的主体。同时, 所经营的产品必须是需要符合上面提到的相关政策文件里所明确规定的农用产品。
对于所使用的票据而言, 这之中就包含了增值税专用发票这种类型, 还有海关进口增值税专用缴款书、农产品销售发票以及收购发票等等。这些票据全部都是被用在符合相关规定用途的地方, 并且票据上面所显示的信息也是完全正确而且完整的。
政策规定
一般的纳税人在购买农业产品的时候, 拿到了由另一家一般纳税人开出来的增值税专用发票或者海关进口增值税专用缴款书。
以增值税专用发票上写明的数额为进项税额, 或者以海关进口增值税专用缴款书上注明的增值税额作为进项税额。
从那些按照简易计税方法, 并且依照3%征收率来计算并缴纳增值税的小规模纳税人那里, 取得了增值税专用发票的。
需要依据增值税专用发票所记载的具体金额, 并套用百分之九的那个扣除比例来进行计算, 最终得出进项税额。
拿到了发票, 或者把农产品销售发票给开出来了, 又或者收到了农产品收购发票这样的结果。
进项税额的计算方式是, 把在农产品销售发票, 或者是收购发票上面所注明的, 那些农产品的买价拿过来, 再乘以一个百分之九的扣除率。