涉农农产品开票政策解析
政策介绍
《中华人民共和国增值税法》第二十四条里面有这样的规定, 就是农业生产者销售的自产农产品, 可以免征增值税。
根据《中华人民共和国增值税法实施条例》第二十六条的规定, 我们需要明确两个概念。其中, 增值税法里提到的农业生产者, 指的就是那些直接从事农业生产的个人或者单位。另外, 农产品这个说法, 它的具体含义是指初级农产品。
财政部税务总局在2026年第10号公告中说清楚了一件事, 就是关于增值税优惠怎么衔接的问题。这个规定里讲了两个意思。
第一个意思是《中华人民共和国增值税法实施条例》第二十六条里面提到的从事农业生产的活儿, 它的意思是非常直接的, 就是指直接干植物的种植和收割这些事儿, 或者是直接干动物的饲养和捕捞这些事儿。
第二个意思是初级农产品到底是什么, 这里的定义是指《财政部征税具体范围有关事项的公告》, 也就是财政部税务总局公告2026年第9号这一份文件里, 附件1的那个表格, 即《适用9%增值税税率货物范围注释》里面写出来的那些农产品。
纳税人销售他们购进的第一类的农林牧水产品, 还有用这些外购进来的农产品去制造出来的那些第一类的农林牧水产品, 这俩情况都跑不出我们这个项目里增值税免税的圈子, 还是得乖乖地按照规定把钱交了。
在我们国家的一般纳税人里面, 如果你是卖初级农产品的话, 那么适用的税率就是9%, 但是如果你是卖非初级产品的, 那就得用13%的税率。对于小规模纳税人来说, 不管你是卖初级农产品还是非标级的产品, 征收率全都是一样, 都是3%。
关于产品是不是初级农产品这个问题, 具体的文件可以参考那个叫做《财政部税务总局关于增值税征税具体范围有关事项的公告》的东西, 它的代码是财政部税务总局公告2026年第9号。
发票介绍
(一)农产品收购发票
它的独特地方表现在两块。首先是普通发票由卖方写给买方, 但是收购发票则由买方写给卖方, 这类情况就是我们提及的反向开票。其次是常规的增值税普通发票无法用来扣除增值税进项税, 只能当做成本票据在企业所得税申请时进行删减。然而, 收购发票能够充当增值税进项税额抵扣的单据。
(二)自产农产品销售发票
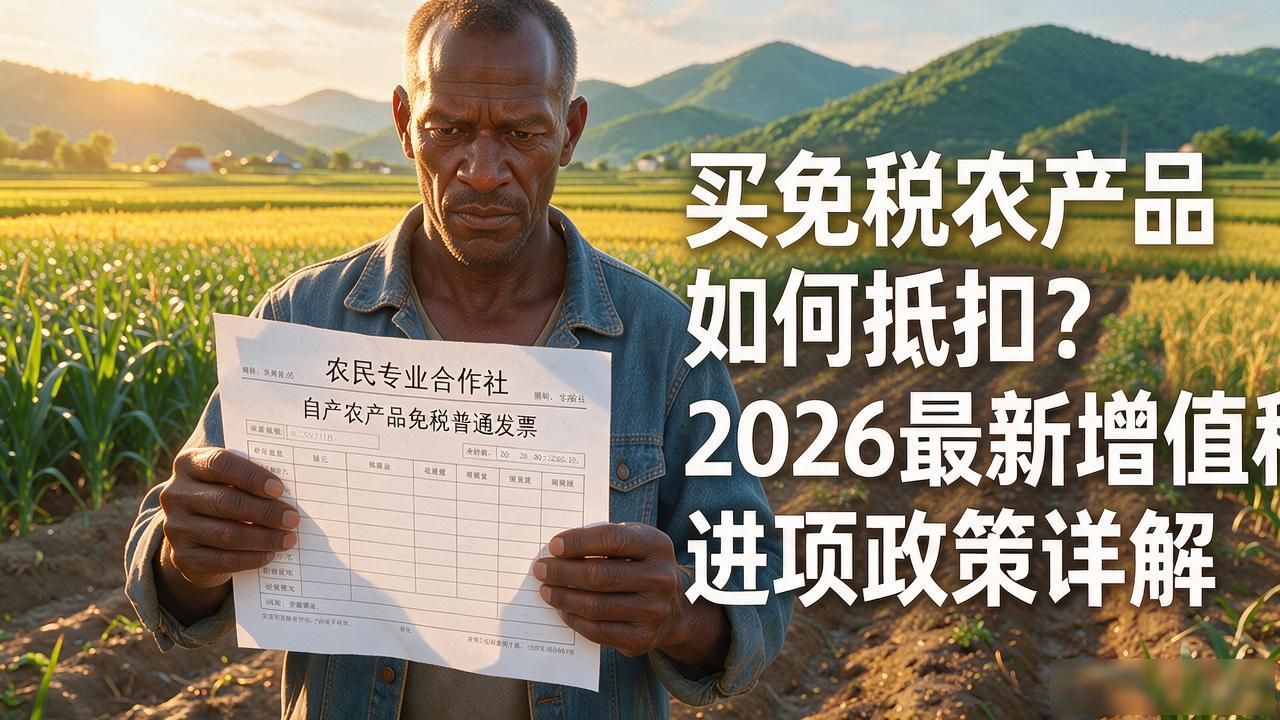
也就是说, 这是指由农民专业合作社开具的, 用于自产农产品的免税普通发票。针对这类由农民专业合作社开具的自产农产品免税普通发票, 也是可以抵扣增值税进项税额的。
但是必须要格外注意, 这里所说的只能开票抵扣的情况, 仅仅只限于合作社自身生产的货物。如果是通过外部购买然后再进行销售的行为, 是不被允许开具此类发票的。
(三)发票抵扣
纳税人去买那些作为农产品的货物, 关于进项税额能不能抵扣、应该怎么去抵扣的事情, 要根据下面说的这些规定来办。
1.当纳税人去购进那些农产品的时候, 他如果取得了由一般纳税人所开具的增值税专用发票, 或者他取得了海关进口增值税专用缴款书的情况下, 那么他就应该是直接把那个增值税专用发票上面所注明的增值税额, 或者是把那个海关进口增值税专用缴款书上面所注明的增值税额, 直接当作是他自己的进项税额。
2.当你作为一名小规模增值税纳税人按照简易的计税方法使用百分之三的征收率计算并缴纳增值税。并且你取得了增值税专用发票, 发票上的商品名称标注为初级农产品的这种专用发票是有效的。根据规定你需要使用发票上显示的金额同时乘以百分之九的扣除率。通过这种方式来计算进项税额。
3.当您取得了那张农产品销售发票或者收购发票, 那么进项税额就是靠农产品买价加上九百分之九的扣除率这样来计算的。
这里所说的销售发票, 意思就是, 农业生产者把他们自己生产的农产品拿去卖, 这个时候呢, 是适用免征增值税这个政策的, 然后在开具普通发票的这个环节里面, 用的一种叫做叫销售发票的东西。
当人们想要去开具关于稻谷这种自产农产品的免税项目发票的时候, 是需要提供一些特定的资料清单来作为支持的。
1.如果金额低于5000元的, 就应当提供合同或者是协议, 也应当提供支付记录。
2.对于金额超过5000元的情况, 应该提供经营场所或者种养殖地使用权证明文件, 还需要提交承包协议或租赁协议, 另外购销合同、称重记录、运输记录和收款记录这些佐证资料也都要准备好。
当遇到需要对受托代办代开发票的情形时, 受托人是必须提供规范填写好的代理委托书的, 这份文件上面要有签字、手印或者是盖章其中一种形式, 同时也需要委托人身份证的复印件, 以及受托人本人的身份证件。